Decyzje inwestycyjne
Czym jest analiza opłacalności
Nowa linia, system, maszyna albo modernizacja budynku: każde wdrożenie ma swoją cenę i swój zwrot. Cena jest znana od razu, a zwrot dopiero nastąpi. Analiza opłacalności zestawia jedno z drugim w liczbach, które można pokazać zarządowi, radzie albo instytucji finansującej.
Czym jest ta usługa
Rachunek, w którym po jednej stronie stoją wszystkie nakłady i koszty bieżące, po drugiej korzyści, jakie wdrożenie ma przynieść, a między nimi czas i niepewność. Wynikiem jest zestaw liczb: ile to kosztuje w całym okresie użytkowania, ile z tego wraca, kiedy się bilansuje i co się stanie, jeśli założenia okażą się zbyt optymistyczne.
- przeczucie„chyba się opłaca”
- szacunekjedna liczba, jedno założenie
- rachunekprzepływy, wskaźniki, warianty
Ważny kontekst
Rachunek kosztów i korzyści jest też często wymogiem formalnym. Przy projektach finansowanych ze środków publicznych ocena opłacalności inwestycji należy do dokumentacji aplikacyjnej, a sposób jej liczenia narzucają wytyczne naboru.
Kiedy jest potrzebna
Decyzje, które wymagają rachunku
Za analizą opłacalności stoi zawsze decyzja, którą ktoś musi podjąć i uzasadnić.
Wariant A czy wariant B
Dwa rozwiązania robią to samo, ale inaczej rozkładają koszt w czasie: jedno drogie w zakupie i tanie w utrzymaniu, drugie odwrotnie. Bez rachunku porównuje się samą cenę zakupu, a rozstrzyga koszt użytkowania.
Teraz czy za dwa lata
Wdrożenie konkuruje z innymi potrzebami o ten sam budżet. Trzeba więc wiedzieć, czy opłaca się bardziej niż to, co zostanie odłożone.
Nakład ocenia ktoś jeszcze
Decyzję ocenia zarząd, rada nadzorcza, bank albo instytucja przyznająca dofinansowanie. Wtedy liczy się wynik i to, czy widać, skąd się wziął.
Na czym polega analiza opłacalności wdrożenia?
Analiza opłacalności wdrożenia obejmuje cztery kroki:
-
1.
Zestawienie kosztów
Zbieramy wszystkie koszty wdrożenia: zakup, instalację, szkolenia i utrzymanie.
Najbardziej pracochłonna część, bo połowa pozycji nie ma faktury: czas własnych ludzi, przestój na wdrożeniu, adaptacja pomieszczenia, utrzymanie na kolejne lata.
-
2.
Ocena korzyści
Opisujemy korzyści z wdrożenia: wzrost przychodów, niższe koszty, mniej pracy ręcznej.
Osobno te, które da się wyrazić w pieniądzu, i te, których się nie da. Pierwsze wchodzą do rachunku, drugie do opisu, żeby nie zginęły w tabeli.
-
3.
Analiza ryzyka
Wskazujemy, co może pójść inaczej niż w założeniach, i oceniamy, jak to prawdopodobne.
Do tego analiza wrażliwości: o ile mogą się pomylić najważniejsze założenia, żeby rachunek nadal się bilansował.
-
4.
Obliczenie wskaźników
Liczymy ROI, NPV, IRR i okres zwrotu, czyli wskaźniki, po których ocenia się opłacalność wdrożenia.
Przepływy z całego okresu sprowadzone do dzisiejszej wartości. Tu widać moment, w którym rachunek przechodzi przez zero.
Jak czytać ten wykres
- 1. nakład na starcie i koszty co roku — pod kreską zera
- 2. korzyści co roku — nad kreską
- 3. widełki: ta sama korzyść policzona ostrożnie i odważnie
- 4. razem, narastająco — tam, gdzie linia przecina zero, nakład się zwrócił
Cztery warstwy rysunku to cztery kroki analizy. Przycisk „Pokaż na wykresie” przy kroku podświetla jego warstwę; drugie kliknięcie ją gasi.
Krok pierwszy zbiera wszystko, co kosztuje: duży słupek na starcie i małe słupki w każdym roku użytkowania. Na razie rachunek jest wyłącznie pod kreską.
Krok drugi dokłada korzyści, czyli to, co wdrożenie ma co roku przynosić. Słupki rosną, bo pełny efekt rzadko przychodzi w pierwszym roku.
Krok trzeci mówi, jak bardzo można się pomylić: te same korzyści policzone ostrożnie i odważnie. Im dalej w przyszłość, tym widełki szersze.
Krok czwarty sumuje wszystko rok po roku. Linia zaczyna się pod kreską, przecina zero w miejscu, w którym nakład się zwrócił, i dalej rośnie. To z niej czyta się NPV i okres zwrotu.
Rysunek jest poglądowy i nie przedstawia żadnego konkretnego projektu. Państwa liczby są w kalkulatorze niżej.
Wskaźniki
ROI, NPV i IRR: co mierzy każdy z nich
ROI, NPV i IRR wymienia się jednym tchem, a odpowiadają na trzy różne pytania. Czytane razem dają pełny obraz i razem trudno je naciągnąć.
ROI
Zwrot z inwestycji
Return on Investment
Co mierzy: ile złotych korzyści przypada na złotówkę wydaną, w całym okresie objętym rachunkiem.
ROI = korzyści − nakładynakłady × 100%
Czego nie powie: kiedy te korzyści przyjdą. Ten sam ROI wychodzi, gdy pieniądze wracają w drugim roku i gdy wracają w dziesiątym.
NPV
Wartość bieżąca netto
Net Present Value
Co mierzy: ile wdrożenie jest warte dzisiaj, gdy przyszłe korzyści przeliczy się na dzisiejsze pieniądze przyjętą stopą dyskontową.
NPV = −nakład + Σ przepływt(1 + r)t
Czego nie powie: jak duży musiał być nakład, żeby ten wynik osiągnąć. NPV 200 tys. zł to co innego przy nakładzie 300 tys., a co innego przy 3 mln.
IRR
Wewnętrzna stopa zwrotu
Internal Rate of Return
Co mierzy: ile procent rocznie „zarabia” wdrożenie — to stopa, przy której dzisiejsza wartość korzyści dokładnie równa się nakładowi. Porównuje się ją ze stopą dyskontową: jeśli IRR jest wyższe, NPV wychodzi na plus.
IRR = stopa, przy której NPV = 0
Czego nie powie: jak duże jest przedsięwzięcie. Mały projekt może mieć bardzo wysokie IRR przy groszowym zysku, dlatego czyta się je razem z NPV.
Kalkulator
Szacunek na Państwa liczbach
Wystarczą liczby, które zwykle są pod ręką: ile kosztuje wdrożenie, ile ma przynosić rocznie i ile kosztuje jego utrzymanie. Kalkulator pokaże orientacyjnie, kiedy nakład się zwróci i ile zostaje na plus. To punkt wyjścia do rozmowy, pełnej analizy nie zastępuje. Liczy w przeglądarce; nic nie jest wysyłane ani zapisywane.
Państwa liczby
Przykład do nadpisania:
Zakup, montaż, szkolenia, czyli wszystko, co płaci się na początku.
Oszczędności albo dodatkowy zysk, jeszcze przed odjęciem kosztów utrzymania.
Serwis, licencje, energia, części.
Jeśli wdrożenie finansuje kredyt, jego oprocentowanie. Jeśli własne pieniądze, tyle, ile zarobiłyby gdzie indziej. Gdy nie wiadomo, można zostawić tę wartość.
Na wszelki wypadek
Prognozy bywają zbyt optymistyczne. Warto zobaczyć, przy jakim spadku wynik przestaje wychodzić.
Co z tego wychodzi
NPV
—
w dzisiejszych pieniądzach
ROI
—
łącznie
IRR
—
rocznie — do porównania ze stopą dyskontową
—
Rok po roku
Te same liczby w tabeli
| Rok | W tym roku | W dzisiejszych pieniądzach | Narastająco |
|---|
To jest szkic. Zakłada, że co roku wraca tyle samo, i pomija podatki, amortyzację, inflację, wartość sprzętu po zakończeniu użytkowania oraz ryzyko, że coś pójdzie inaczej. W pełnej analizie każdą z tych rzeczy liczy się osobno i wtedy wynik może się zmienić.
Ryzyko
Ryzyka i ich miejsce w rachunku
Rejestr ryzyk to lista powodów, dla których liczby z kalkulatora mogą się nie sprawdzić. O każdym pytamy o dwie rzeczy: jak często się zdarza i ile kosztuje, gdy się zdarzy. Poniżej osiem najczęstszych w czterech grupach. Proszę kliknąć nazwę, żeby zobaczyć, co pomaga i którego pola kalkulatora dotyczy.
Częste i drogie
tu rozstrzyga się, czy rachunek się utrzyma
Częste, ale tanie
przeszkadzają, ale rzadko przesądzają
Rzadkie, ale drogie
na nie robi się rezerwę i zapis w umowie
Rzadkie i tanie
tych nie liczy się osobno — wchodzą w ogólną rezerwę
Wybrane ryzyko
częste i drogie
Nakład wyższy niż w wycenie
Dochodzą prace, których nie było w wycenie: przyłącza, wzmocnienie posadzki, licencje na coś, co miało być w komplecie.
Co pomagarezerwa w budżecie i obejrzenie miejsca, zanim powstanie wycena.
Gdzie to widać w kalkulatorzew polu „Ile kosztuje wdrożenie”: większy nakład odsuwa zwrot.
częste i drogie
Ludzie nie korzystają z tego, co wdrożono
Najdroższe z tej listy: koszt został poniesiony w całości, a korzyść przychodzi tylko w części.
Co pomagaszkolenia wliczone w koszt wdrożenia i sprawdzenie po kilku miesiącach, czy ludzie naprawdę tego używają, bo sam odbiór techniczny tego nie pokaże.
Gdzie to widać w kalkulatorzew polu „Ile ma przynosić rocznie” i w suwaku „na wszelki wypadek”.
częste i drogie
Niezgodność z tym, co już działa
Nowe rozwiązanie musi współpracować ze starszym systemem, formatem danych albo utrwaloną procedurą.
Co pomagapróba na prawdziwych danych przed decyzją i osobna pozycja w budżecie na połączenie ze starym systemem.
Gdzie to widać w kalkulatorzew polu „Ile kosztuje wdrożenie”: kosztu połączenia zwykle tam brakuje.
częste, ale tanie
Opóźnienie uruchomienia
Korzyści zaczynają płynąć później, niż zakładano, i cały rachunek przesuwa się o kilka miesięcy.
Co pomagaharmonogram z zapasem i uruchamianie etapami: część korzyści wcześniej, reszta potem.
Gdzie to widać w kalkulatorzepierwszy rok bywa niepełny, to tak, jakby w polu „Ile ma przynosić rocznie” wpisać na początek mniej.
częste, ale tanie
Utrzymanie droższe niż w ofercie
Serwis, części, licencje i energia po kilku latach kosztują więcej, niż wynikało z pierwszej rozmowy.
Co pomagapytanie dostawcy o koszt utrzymania na wszystkie lata, nie tylko na okres gwarancji.
Gdzie to widać w kalkulatorzew polu „Ile kosztuje utrzymanie rocznie”, co roku przez cały okres użytkowania.
rzadkie, ale drogie
Zależność od jednego dostawcy
Gdy tylko jedna firma umie to serwisować, cena serwisu przestaje być do negocjacji.
Co pomagazapis w umowie o dostępie do danych i dokumentacji oraz o tym, jak można się rozstać.
Gdzie to widać w kalkulatorzew polu „Ile kosztuje utrzymanie rocznie”, zwykle w późniejszych latach.
rzadkie, ale drogie
Zmiana otoczenia
Nowy przepis, skok cen energii, kurs waluty, w której płaci się za części.
Co pomagasprawdzenie zawczasu, przy jakiej zmianie rachunek przestaje wychodzić.
Gdzie to widać w kalkulatorzesuwak „na wszelki wypadek” robi dokładnie to: obniża korzyści i pokazuje, czy wynik się utrzyma.
rzadkie, ale drogie
Odejście osób, które to prowadziły
Wiedza o wdrożeniu często jest w jednej głowie zamiast w dokumentacji.
Co pomagadokumentacja przekazana po zakończeniu wdrożenia i więcej niż jedna przeszkolona osoba.
Gdzie to widać w kalkulatorzew żadnym polu, dlatego trafia do rejestru ryzyk zamiast do rachunku.
Korzyści z analizy opłacalności wdrożenia
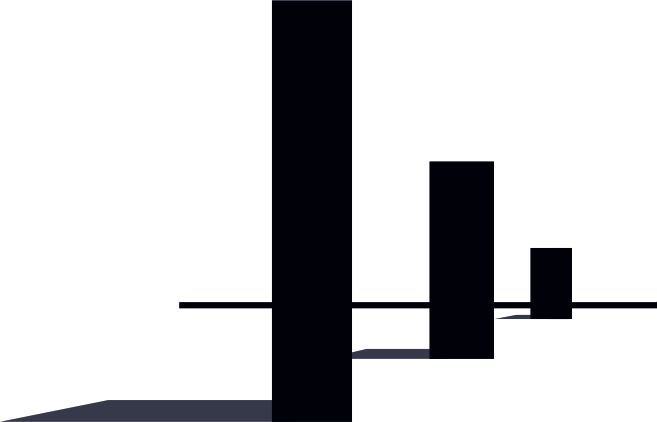
Decyzja oparta na rachunku
Decyzja o wdrożeniu opiera się na policzonych kosztach i korzyściach, więc łatwiej ją uzasadnić przed zarządem albo instytucją.
Lepszy wybór rozwiązania
Porównanie wariantów w tym samym rachunku pokazuje, które rozwiązanie daje najwięcej w całym okresie użytkowania.
Ryzyko znane przed decyzją
Rejestr ryzyk pokazuje, co może pójść inaczej, i jak temu zapobiec.
Pieniądze wydane z namysłem
Budżet trafia do wdrożenia z policzonym zwrotem zamiast do pierwszej oferty na biurku.
Mają Państwo ofertę dostawcy i pytanie, czy to się opłaci?
Do pierwszej rozmowy wystarczy wiedzieć, co ma zostać wdrożone i po co. Liczby uporządkujemy razem.
Rezultat
Co dostają Państwo na koniec
Opracowanie ma być czytelne dla dwóch różnych czytelników: dla osoby, która podejmuje decyzję i chce zobaczyć wniosek, oraz dla tej, która będzie sprawdzać, skąd wziął się każdy przyjęty parametr.
Założenia i granice rachunku
Co zostało policzone, czego świadomie nie policzono i dlaczego. Ta część decyduje o tym, czy wynik wytrzyma później pytania oceniającego.
Nakłady i koszty bieżące
Nakład początkowy rozbity na pozycje oraz koszty, które zostaną na kolejne lata, z zaznaczeniem, które są pewne, a które oszacowane.
Korzyści mierzalne i pozostałe
Osobno kwoty wchodzące do rachunku, osobno efekty, których nie da się uczciwie wycenić, a które mają znaczenie dla decyzji.
Przepływy w horyzoncie analizy
Rok po roku: co wychodzi, co wraca, ile zostaje. Tabela, z której da się wyprowadzić każdy wskaźnik.
Wskaźniki
NPV, ROI i IRR, a do tego okres zwrotu prosty i zdyskontowany, z podaną stopą i uzasadnieniem jej wysokości.
Analiza wrażliwości
Co się dzieje z wynikiem, gdy korzyści okażą się niższe, nakład wyższy, a uruchomienie późniejsze. Wskazanie założeń, na które wynik reaguje najmocniej.
Rejestr ryzyk
Lista z oceną prawdopodobieństwa i skutku oraz propozycją działań ograniczających, w formie, którą można prowadzić dalej w trakcie wdrożenia.
Wnioski i rekomendacja
Jednoznaczna odpowiedź na pytanie postawione na początku, z warunkami, przy których pozostaje aktualna.
Oferta
Dlaczego GROAH
GROAH przygotowuje analizy opłacalności wdrożeń dla firm, samorządów i instytucji. Liczymy koszty, korzyści, wskaźniki i ryzyko w jednym rachunku, tak żeby decyzję dało się uzasadnić przed każdym, kto będzie ją oceniał.
Każda liczba ma źródło
Przy każdym parametrze zapisujemy, skąd pochodzi: z oferty, z faktury, z pomiaru czy z założenia. Recenzent nie musi wierzyć na słowo.
Firma i instytucja
Pracujemy dla klientów z sektora prywatnego i publicznego. Gdy analiza ma trafić do dokumentacji aplikacyjnej, dopasowujemy jej układ do wymagań konkretnego naboru.
Najpierw pytanie, potem wycena
Zakres analizy zależy od tego, jaka decyzja ma zapaść. Krótka rozmowa zwykle wystarcza, żeby ustalić, czego potrzeba i ile to zajmie.
Powiązane usługi
Opłacalność liczy się z czegoś: z prognozy sprzedaży, z wymagań naboru, z założeń przyjętych w innym dokumencie. Te opracowania najczęściej powstają razem.
Pierwsza rozmowa o rachunku
Podczas krótkiej rozmowy ustalimy:
- co ma zostać wdrożone i jaki problem ma rozwiązać,
- jaka decyzja zapadnie na podstawie wyniku i kto ją podejmuje,
- na ile lat liczymy i co dzieje się z rozwiązaniem po tym czasie,
- które dane są już u Państwa, a które trzeba oszacować,
- czy opracowanie ma trafić do dokumentacji o określonym układzie,
- do kiedy wynik ma być gotowy.
Kontakt
E-mail: kontakt@groah.pl
Telefon: +48 514 549 693
Telefon: +48 538 397 485
GROAH Sp. z o.o., ul. Icchoka Malmeda 7, 15-440 Białystok
Poproś o kontakt
* pola wymagane
Skontaktujemy się, aby ustalić dogodny termin rozmowy. Przesłanie formularza nie zobowiązuje do zamówienia usługi.
Najczęstsze pytania
O to pytają najczęściej osoby, które mają przed sobą decyzję i ofertę dostawcy.
Przed decyzją, a najlepiej wtedy, gdy rozważane jest więcej niż jedno rozwiązanie, bo wtedy rachunek ma co porównywać. Analiza zrobiona po podpisaniu umowy potrafi być użyteczna przy rozliczeniu, ale nie wpłynie już na wybór.
Nie. Część danych zawsze jest szacunkiem i tak się je opisuje, z podaniem źródła i przedziału. Ważniejsze od kompletu liczb jest to, żeby wiedzieć, które z nich są pewne, a które trzeba będzie sprawdzić w analizie wrażliwości.
Zostają w opracowaniu, ale poza rachunkiem. Bezpieczeństwo pracy, mniejsza uciążliwość, lepszy wizerunek albo zgodność z wymogiem prawnym bywają decydujące, a wpisanie im wymyślonej kwoty tylko psuje wiarygodność całości. W raporcie stoją jako osobna lista przy wniosku.
To zależy od tego, czyje pieniądze są zaangażowane i skąd pochodzą. W projektach komercyjnych punktem odniesienia jest koszt kapitału, w projektach finansowanych ze środków publicznych wartość wskazana w wytycznych programu. Przyjętą stopę zawsze uzasadniamy w opracowaniu, żeby dało się ją zakwestionować albo potwierdzić.
Może i czasem tak wychodzi. Wynik ujemny to najtańsza informacja, jaką można kupić przed dużym wydatkiem. Pokazuje też, przy jakiej zmianie założeń rachunek zaczyna wychodzić, a to daje podstawę do negocjacji z dostawcą albo do zmiany zakresu wdrożenia.
Zakresem. Studium wykonalności sprawdza, czy przedsięwzięcie da się zrealizować technicznie, prawnie, organizacyjnie i finansowo, a rachunek opłacalności jest w nim jednym z rozdziałów. Sama analiza opłacalności odpowiada na węższe pytanie: czy wdrożenie się zwróci.
Najwięcej czasu zajmuje zebranie i uzgodnienie danych po Państwa stronie, samo liczenie jest krótsze. Przy jednym wariancie i dostępnych ofertach praca trwa krócej, przy porównaniu kilku rozwiązań albo danych rozproszonych po działach dłużej. Realny termin podajemy po pierwszej rozmowie.
Tak, w dwóch miejscach. Obniża nakład po stronie beneficjenta, ale dokłada obowiązki: trwałość projektu, wskaźniki do utrzymania, czasem określony sposób liczenia. Dlatego przy projektach dotacyjnych rachunek zwykle robi się w dwóch wariantach: z dofinansowaniem i bez.
Tak, rejestr ryzyk i tabela przepływów nadają się do prowadzenia dalej. Po uruchomieniu można do nich wrócić i porównać, co się sprawdziło, a co nie. To zwykle najlepszy materiał na następną decyzję inwestycyjną.
Wystarczy krótka informacja: co ma zostać wdrożone, ile wariantów wchodzi w grę, na jaki okres liczymy i do czego posłuży wynik. Jeśli mają Państwo ofertę dostawcy, tym lepiej.
Aktualności
 Faster: 20,3 mln zł z FEPD na transport publiczny
Parki bioróżnorodności w Wasilkowie: 3,9 mln zł
 ŚCCS w Zabrzu: 30 mln zł z KPO na wymianę aparatury
 Muzeum Popiełuszki w Okopach: 37,6 mln zł z FEnIKS
 Wirtualna elektrownia OZE w Białymstoku: 49,6 mln zł
 Cyfryzacja ewidencji gruntów na Podlasiu rozliczona
 Status MŚP a przedsiębiorstwa powiązane: przykład
 Limit de minimis 300 tys. euro: jak liczyć trzy lata
 Rozpoczęcie prac a efekt zachęty w pomocy publicznej
Rachunek przed decyzją
Po krótkiej rozmowie o wdrożeniu przedstawimy ofertę.
Wystarczy opis wdrożenia i pytanie, na które ma odpowiedzieć rachunek. Resztę ustalimy podczas rozmowy.